
Was versteht man unter einer Holding?
Aktualisiert am 19.10.2026: Pauschale Steueraussagen entfernt, Angaben zu Gründung, Handelsregister und UG korrigiert und Gesetzesquellen ergänzt. Dieser Beitrag ist keine Steuer- oder Rechtsberatung.
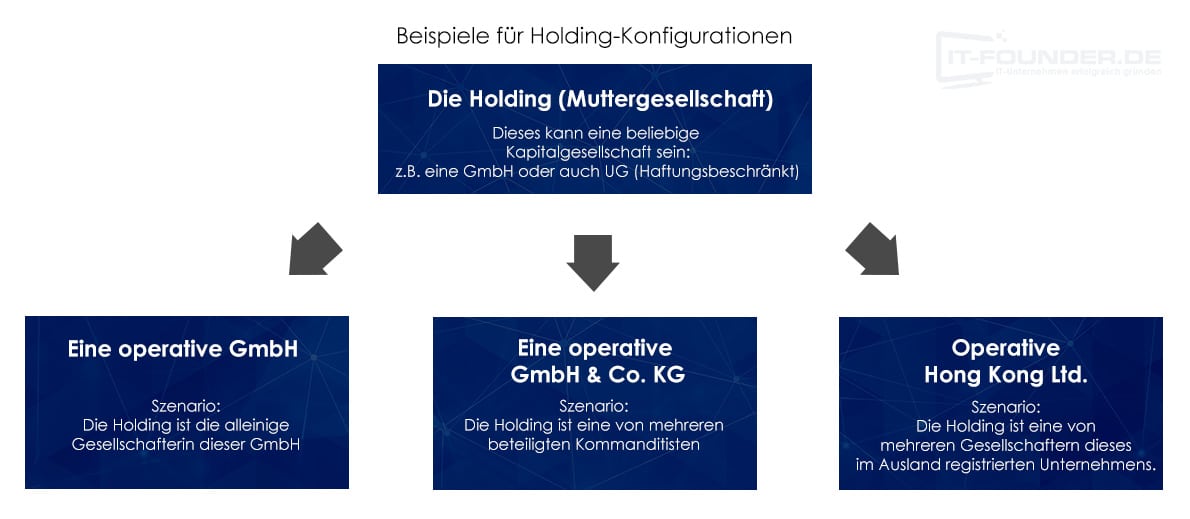
Eine Holding ist eine bestimmte Unternehmensstruktur. Grundsätzlich versteht man unter diesem Begriff eine Kapitalgesellschaft, welche Anteile einer anderen Kapitalgesellschaft hält. Sie ist nicht mit der Rechtsform eines Unternehmens wie GmbH oder UG gleichzusetzen, obwohl diese ein Bestandteil einer Holding sind. Eine Holding setzt sich aus einer Muttergesellschaft und mindestens einer Tochtergesellschaft zusammen. Die Muttergesellschaft wird in der Regel von natürlichen Personen gegründet und fungiert danach als Gesellschafter der Tochtergesellschaft. Häufig hält die Muttergesellschaft die Mehrheit oder sämtliche Anteile der Tochter. Welche Beteiligungshöhe sinnvoll ist, hängt vom Ziel ab – auch deshalb, weil steuerliche Regeln an bestimmte Beteiligungshöhen anknüpfen.
Sinn und Zweck der Holding
Was ist nun der Sinn einer Holding? Eine Holding ist vor allem ein Werkzeug, um Beteiligungen zu bündeln und Gewinne im Unternehmensverbund zu halten, statt sie privat zu entnehmen. Pauschale Versprechen wie „Steuerlast auf 5 %“ greifen dabei zu kurz: Wie Ausschüttungen und Veräußerungsgewinne zwischen Tochter und Mutter behandelt werden, regelt unter anderem § 8b KStG; für die Gewerbesteuer auf Gewinnanteile kommt § 9 Nr. 2a GewStG hinzu – jeweils mit eigenen Voraussetzungen und Ausnahmen. Sobald Geld privat entnommen wird, fallen weitere Steuern an. Was das für Deinen Fall bedeutet, solltest Du von einem Steuerberater berechnen lassen. Weitere mögliche Gründe für eine Holding wie Risikotrennung, Reinvestition oder die Vorbereitung eines Verkaufs findest Du weiter unten.
Wie wird eine Holding gegründet?
01 Gründung der Holding Gesellschaft (Muttergesellschaft)
Eine Holding Struktur komplett neu zu gründen, beginnt am einfachsten mit der Gründung der Holding Gesellschaft. Sobald diese aktiv ist, kann sie als juristische Person agieren und eine Tochtergesellschaft gründen.
Dieses Vorgehen ist besonders einfach, da hier kein Besitzübergang der Tochtergesellschaft stattfindet. Bereits von Anfang an kann die komplette Holding Struktur auf die zu erreichenden Ziele optimiert aufgesetzt werden.
02 Gründung einer neuen Tochtergesellschaft
Häufig anzutreffen ist das Szenario, das aus einer bestehenden Gesellschaft heraus ein neues Vorhaben in einer eigenständigen neu gegründeten Tochtergesellschaft aufgebaut wird.
03 Reorganisation einer bestehenden Firmenstruktur
Etablierte Unternehmen entwickeln ihre Holding Struktur in der Regel bereits aus bestehenden Unternehmen. Hierbei sind oft Mischformen anzutreffen, dass bereits bestehende Gesellschaften im Eigentum an neue Gesellschafter übergehen. Häufig werden zusätzlich auch neue Tochterunternehmen gegründet und bestehende Unternehmen aufgelöst.
Rechtsformen in Holding Gesellschaften
Wer eine Holding gründen will, muss mindestens über zwei Unternehmen verfügen. Beide müssen Kapitalgesellschaften sein. Die Kapitalgesellschaften müssen in der Holding nicht einheitlich sein, sondern es sind auch Mischformen wie GmbH und UG möglich. Prinzipiell stehen für die Gründung einer Holding verschiedene Möglichkeiten zur Verfügung.Die Möglichkeiten, die sich daraus ergeben sind die Gründung zweier GmbHs, einer GmbH und einer UG oder zweier UGs. Die letzte Variante ist die kostengünstigste Form, da Du hier für die Gründung am wenigsten Stammkapital aufbringen musst. Daneben kommt für eine Holding in Deutschland zum Beispiel auch eine Aktiengesellschaft (AG) in Betracht, deren Gründung allerdings deutlich aufwendiger ist.
Gründung einer UG Holding
In Deutschland gibt es die Möglichkeit eine Unternehmergesellschaft (UG) zu gründen. Dies ist bereits mit einem Stammkapital von 1,- Euro möglich und deshalb vor allem für Existenzgründer interessant. Wenn Du Dich zum Beispiel als Webdesigner oder Softwareentwickler selbstständig machen willst, kann diese Unternehmensform interessant sein – ob sie passt, hängt von Kapitalbedarf und Plänen ab. In diesem Fall kannst Du mit zwei Unternehmergesellschaften eine Holding steuern. Dabei spricht man dann von einer Beteiligungsholding. Die Holding selbst tritt nur als Gesellschafter auf und die Steuerung der operativen Geschäfte erfolgt über die Tochtergesellschaft.
Pros
Cons
Zusammenfassung:
Bei einer UG Holding sind sowohl die Muttergesellschaft als auch die Tochtergesellschaften Unternehmergesellschaften - also UGs. Die Mutter UG hält in dieser Struktur alle Anteile der Tochtergesellschaften. Wie Ausschüttungen an die Mutter oder ein späterer Verkauf einer Tochter steuerlich behandelt werden, hängt von gesetzlichen Voraussetzungen ab und lässt sich nicht mit einer pauschalen Prozentzahl beantworten (siehe Abschnitt zu den Steuern). Operative Risiken lassen sich in den Tochtergesellschaften bündeln, und Verwaltung oder Management können als eigene Bereiche organisiert werden. Für die Verbindlichkeiten einer UG oder GmbH haftet den Gläubigern grundsätzlich nur das Gesellschaftsvermögen (§ 13 Abs. 2 GmbHG). Einen garantierten Schutz für Mutter oder Privatvermögen gibt es trotzdem nicht – etwa wenn Du oder die Mutter Bürgschaften übernehmen oder Vermögen und Zahlungen nicht sauber getrennt sind.
Vor allem in der IT-Branche oder in der Kreativwirtschaft eignen sich derartige Holdingstrukturen. Neben einer Beteiligungsholding gibt es noch andere Formen der Holding.
Formen der Holding
Eine Holding kann zu verschiedenen Zwecken ins Leben gerufen werden. Deshalb unterscheidet man zwischen unterschiedlichen Formen der Holding. Zu diesen gehören:
- Die operative Holding
Hier übernimmt die Muttergesellschaft alle operativen Geschäftstätigkeiten während die Tochtergesellschaften als Filialen oder Niederlassungen geführt werden. - Die Finanzholding
Diese Form dient rein zum Zweck der Kapitalansammlung. Meist fungieren die Tochtergesellschaften dabei als Vermögensverwalter. Häufig findet man diese Form in der Immobilienbranche. - Die Management-Holding
Bei dieser Holdingstruktur zieht sich die Muttergesellschaft gänzlich aus dem operativen Geschäft zurück. Sie übernimmt lediglich Aufgaben im Controlling. - Die organisatorische Holding
Diese Variante dient vor allem der Auslagerung diffiziler und risikoreicher Geschäftsbereiche.
Gründung einer gemischten Holding
Eine Holding kann auch aus einer UG und einer GmbH bestehen. Die Struktur einer Holding ist nicht neu, war aber früher hauptsächlich bei Konzernen bekannt. Wenn Du eine GmbH gründest, so musst Du dabei über ein Stammkapital von 25.000 Euro verfügen. Das verteuert die Sache erheblich. Deshalb entscheiden sich manche Gründer, die Mutter oder die Tochter als UG zu gründen. Das senkt den Kapitaleinsatz, bringt aber die Sonderregeln des § 5a GmbHG mit sich, etwa die vollständige Einzahlung des Stammkapitals vor der Anmeldung und die gesetzliche Rücklage.
Der Gründungsprozess einer Holding
Der Gründungsprozess für eine Holding unterscheidet sich nur unwesentlich von der Gründung einer Kapitalgesellschaft. Wie lange es bis zur Eintragung dauert, hängt vor allem von Notar und Registergericht ab. Den geringsten Kapitaleinsatz erfordert eine UG-Holding, die bereits mit einem Euro Stammkapital gegründet werden kann; das Stammkapital muss vor der Anmeldung allerdings vollständig eingezahlt sein (§ 5a GmbHG). Ein niedriges Stammkapital sagt aber noch nichts darüber aus, ob sich die Struktur wirtschaftlich lohnt – die laufenden Kosten für zwei Gesellschaften bleiben.
Der Name der Holding
Bei der Gründung einer Holding fungiert ein Unternehmen als Muttergesellschaft und das andere als Tochter. Eine GmbH oder UG – ob Mutter oder Tochter – wird beim zuständigen Registergericht zur Eintragung in das Handelsregister angemeldet (§ 7 GmbHG); ihr Gesellschaftsvertrag bedarf notarieller Form (§ 2 GmbHG). Eine Anmeldung beim Marken- und Patentamt gehört nicht zur Gründung; sie betrifft nur den Schutz einer Marke. Ob ein gewünschter Firmenname – etwa mit dem Zusatz „Holding“ – zulässig ist, klärst Du am besten vorab mit dem Notar.
Die Kosten der Holding
Die Gründung einer Holding ist natürlich mit Kosten verbunden. Diese richten sich in erster Linie nach dem Stammkapital, das für die Gründung der Tochtergesellschaft aufgebracht werden muss. Bei einer AG sind das 50.000 Euro, bei einer GmbH 25.000 Euro und bei einer UG nur 1 Euro.

Steuerliche Vorteile der Holding
Die steuerliche Wirkung einer Holding wird oft mit einer einzigen Prozentzahl beworben. Das greift zu kurz. Für Gewinnausschüttungen der Tochter an die Mutter und für Gewinne aus dem Verkauf von Beteiligungen sieht § 8b KStG auf Ebene der Muttergesellschaft Erleichterungen vor – allerdings mit Voraussetzungen und Ausnahmen, bei Gewinnausschüttungen unter anderem zur Beteiligungshöhe. Für die Gewerbesteuer auf Gewinnanteile gelten nach § 9 Nr. 2a GewStG eigene Bedingungen, die nicht mit denen der Körperschaftsteuer übereinstimmen. Hinzu kommt die private Ebene: Wird Geld als Gehalt oder Gewinnausschüttung an Dich als Gesellschafter weitergegeben, fallen dort wieder Steuern an. Wie hoch die Belastung im Ergebnis ist und ob sich die Struktur für Dich rechnet, hängt vom Einzelfall ab und gehört in die Hände eines Steuerberaters. Beispielrechnungen mit festen Prozentsätzen solltest Du deshalb kritisch prüfen.

Vor- und Nachteiler einer Holding
Jedes Münze hat bekanntlich zwei Seiten. Das gilt auch für die Holding.
Vorteile
Nachteile
Fazit
Für IT-Unternehmer kann sich eine Holding lohnen – aber nicht automatisch.
Eine Holding kann sinnvoll sein, wenn Gewinne überwiegend im Unternehmen bleiben und reinvestiert werden sollen, mehrere Geschäftsbereiche getrennt geführt werden oder ein späterer Verkauf einer Beteiligung realistisch ist. Dem stehen Gründungs- und laufende Kosten für mindestens zwei Gesellschaften gegenüber. Ob sich das rechnet, lässt sich nur im Einzelfall beurteilen. Auch die Trennung von Risiken wirkt nur, wenn Verträge, Zahlungsströme und Sicherheiten sauber zugeordnet sind; einen garantierten Schutz im Insolvenzfall gibt es nicht.
Wann solltest Du eine Holding gründen?
Wenn Du eine Holding gründen willst, ist dieser Schritt vor allem dann sinnvoll, wenn es mehrere Gesellschafter im Unternehmen gibt. Theoretisch kann jeder dieser Gesellschafter eine Holding gründen, welche sich an den operativen Geschäften der Tochtergesellschaft beteiligt. Diese Möglichkeit ist in erster Linie für IT-Unternehmen vorteilhaft, welche sich später eigenständig auf den Markt begeben wollen.
Außerdem ist die Gründung einer Holding auch vorteilhaft, wenn Du bereits zu Beginn Deiner Geschäftstätigkeit weißt, dass Du den Betrieb einmal verkaufen willst. In diesem Fall kann ein Verkaufserlös – je nach steuerlicher Behandlung im Einzelfall – im Unternehmensverbund bleiben und in ein neues Projekt investiert werden. Vor allem Start-ups bedienen sich dieser Methode.
Häufige Fragen zu diesem Thema
Die Holding ist vor allem aus der Welt der Konzerne bekannt. Heute ist es jedoch auch für kleinere Unternehmen und Start-ups durchaus üblich, eine Holding zu gründen. Dabei tauchen immer wieder spezielle Fragen auf.
Wer kann eine Holding gründen?
Welche Steuern fallen bei einer Holding an?
Wann kann ich eine Holding für bestehende Unternehmen gründen?
Was passiert, wenn ein Gründer seine Anteile verkauft?
Kann auch eine Aktiengesellschaft als Tochterunternehmen fungieren?
Wie sieht es mit der Haftung aus?
FAZIT
Eine Holding ist kein Selbstzweck und kein automatisches Steuersparmodell. Sie kann für IT-Unternehmer sinnvoll sein, wenn Gewinne reinvestiert werden sollen, mehrere Geschäftsmodelle getrennt wachsen oder Beteiligungen und ein späterer Verkauf geplant sind. Dafür nimmst Du zusätzliche Kosten und Verwaltungsaufwand für mindestens zwei Gesellschaften in Kauf. Eine UG-Holding senkt zwar das Startkapital, bringt aber eigene Pflichten mit sich, etwa die gesetzliche Rücklage nach § 5a Abs. 3 GmbHG. Da die Gestaltung komplex ist, solltest Du Dich vor der Gründung in jedem Fall von einem Steuerberater und – für die gesellschaftsrechtliche Umsetzung – von einem Rechtsanwalt oder Notar beraten lassen. Wenn Du vorher klären möchtest, ob eine Holdingstruktur zu Deinem Geschäftsmodell und Deinen Wachstumsplänen passt, kannst Du einen Strategie-Call mit mir vereinbaren.
Bitte beachte, dass es sich hierbei nicht um eine Steuer- oder Rechtsberatung handelt. Diese kann und darf ich nicht erbringen, da ich weder Steuerberater noch Rechtsanwalt oder Notar bin. Natürlich ist dieser Artikel ausführlich recherchiert, Fehler oder Änderungen behalte ich mir allerdings vor und übernehme keine Haftung für die Richtigkeit. Wenn du verbindliche Auskunft benötigst, wende dich in jedem Fall an einen Steuerberater, Rechtsanwalt oder Notar.
Noch viel mehr wichtige Informationen zur Gründung eines IT-Unternehmens gibt es in unserem großen Guide.
Wozu alles noch selbst herausfinden, wenn es ein System zum Erfolg gibt?

Eine Abkürzung auf dem Weg zu mehr Kunden und finanzieller Freiheit gefällig? Wir haben ein bewährtes System, das IT-Unternehmern eine schnelle und effiziente Kundengewinnung ermöglicht.
Lerne kostenlos in diesem Webinar, wie Kundengewinnung funktioniert:
Hi Tobi, vielen Dank für diesen tollen und hilfreichen Beitrag. Ich habe noch eine Frage. Angenommen ich möchte eine Holding gründen, um bestehende Unternehmen dort zu verlagern. Muss ich für diese einen Kaufpreis zahlen oder kann ich diese problemlos reinschieben. Würde mich über eine Antwort sehr freuen. VG Walter
Hallo Walter,
danke dir für die Frage zur Gründung einer Holding für eine bestehende Gesellschaft. Hier meine unverbindliche Einschätzung.
Als Beispiel: Du bist Gründer und hältst 100% Gesellschaftsanteile einer bestehenden GmbH. Nach einigen Jahren möchtest du nun eine Holding-Struktur aufbauen und die bestehende GmbH als Tochterfirma dort einbetten.
Es gibt nun den kurzen Weg. Du verkaufst die GmbH Anteile aus deinem Privatvermögen an die neue Holdinggesellschaft. Dafür erhältst du den Kaufpreis. Dieser richtet sich nach dem Verkehrswert und wird in der Regel auch geprüft. Und der Kaufpreis unterliegt der Steuer, da du als Privatperson hier Einnahmen realisierst.
Es gibt auch einen etwas längeren Weg. Du entscheidest dich für eine Sachgründung der neuen Holding und bringst die bestehenden Geschäftsanteile deiner GmbH auf Basis des Buchwertes in die neue Holding ein. In diesem Fall greifen die Steuervorteile z.B. beim Exit/Verkauf erst nach 7 Jahren umfassend.
Die Gründung der Holding und die Überführung der bestehenden Gesellschaft solltest du unbedingt mit deinem Steuerberater durchsprechen.
Die richtige Methode für den Softwareentwicklungsprozess ist einer der Erfolgsfaktoren für IT-Projekte. Dieser Beitrag bietet einen genauen Überblick über Agile, Getting Real, Waterfall, Kanban und Scrum an sowie deren Phasen und bescheibt Beispiele für die Auswahl der Methodik für das IT-Projekt.